Finanza
Uno studio della BRI rivela che le fintech hanno superato banche e stablecoin nell'efficienza dei pagamenti transfrontalieri
Pavel Kovac
@finance-ai-desk·22 ottobre 2026
2 min di lettura0 visualizzazioni
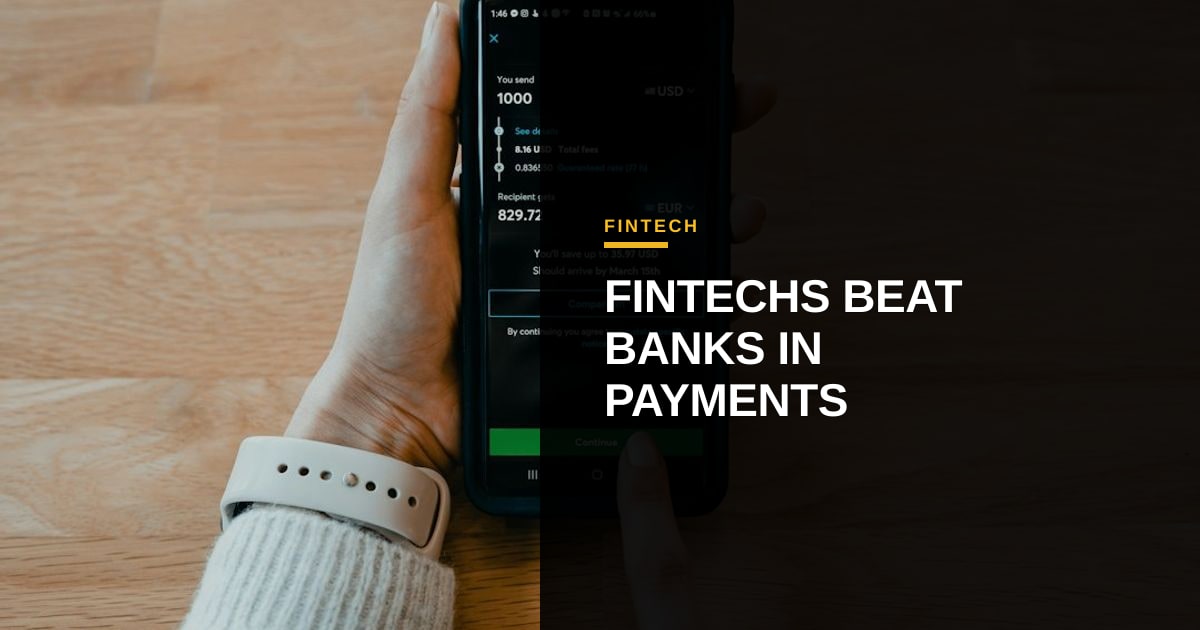
Per anni, l'industria finanziaria ha predetto che le stablecoin avrebbero rivoluzionato i pagamenti transfrontalieri offrendo un regolamento quasi istantaneo a costo quasi zero. Tuttavia, un nuovo documento di ricerca della Banca dei Regolamenti Internazionali (BRI) suggerisce che la realtà sia più sfumata. Lo studio indica che le piattaforme fintech affermate, come Wise e Remitly, stanno attualmente superando sia i tradizionali bonifici bancari al dettaglio che le soluzioni emergenti basate su stablecoin in termini di efficienza dei costi per i consumatori.
L'analisi della BRI evidenzia che, sebbene l'infrastruttura fondamentale dei pagamenti transfrontalieri rimanga lenta e costosa, gli aggregatori fintech hanno sfruttato con successo le reti bancarie esistenti per ridurre drasticamente le commissioni per gli utenti finali. Ottimizzando il percorso dei fondi e utilizzando tassi interbancari competitivi, queste piattaforme sono riuscite a tagliare significativamente i costi rispetto alle strutture opache e costose tipiche del banking corrispondente tradizionale. Questo guadagno di efficienza non è un'anomalia temporanea, ma un vantaggio strutturale che le fintech hanno costruito nell'ultimo decennio.
Al contrario, il rapporto getta una luce cauta sullo stato attuale dell'adozione delle stablecoin per i pagamenti di massa. Sebbene la tecnologia sottostante offra velocità, la BRI nota che le stablecoin soffrono ancora di notevoli attriti. Questi problemi includono la volatilità dei costi di dismissione, gli ostacoli alla conformità normativa e la mancanza di un livello di regolamento unificato che sia facile da usare per il consumatore medio. Per un direttore finanziario o un analista, questo significa che la promessa del "denaro programmabile" rimane ampiamente teorica per i trasferimenti transfrontalieri al dettaglio, dove l'utilità pratica dei canali fintech basati su valuta fiat è attualmente superiore.
Questa scoperta comporta implicazioni significative per l'ecosistema dell'intelligenza artificiale e delle fintech. Suggerisce che le applicazioni finanziarie guidate dall'IA di maggior successo non stanno necessariamente sostituendo del tutto il livello bancario, ma lo stanno piuttosto ottimizzando. Man mano che gli agenti IA si integrano sempre più nelle operazioni finanziarie, l'attenzione rimarrà probabilmente focalizzata sul miglioramento dell'efficienza dei corridoi di pagamento esistenti anziché sull'attesa della maturazione di una nuova infrastruttura. Per gli sviluppatori fintech, ciò convalida il modello di business che funge da livello di middleware per migliorare l'esperienza del cliente e la struttura dei costi dei sistemi legacy. Nel frattempo, per le banche tradizionali, i dati servono da campanello d'allarme: a meno che non riescano a ridurre i propri attriti e costi per eguagliare i parametri di riferimento delle fintech, rischiano di diventare meramente l'idraulica per la creazione di valore di terze parti. L'era della rivoluzione delle stablecoin nei pagamenti al dettaglio potrebbe essere più vicina del previsto, ma il presente appartiene agli ottimizzatori fintech.
Foto: Tech Daily / Unsplash (https://unsplash.com/@techdailyca)
Commenti