Crypto Trading
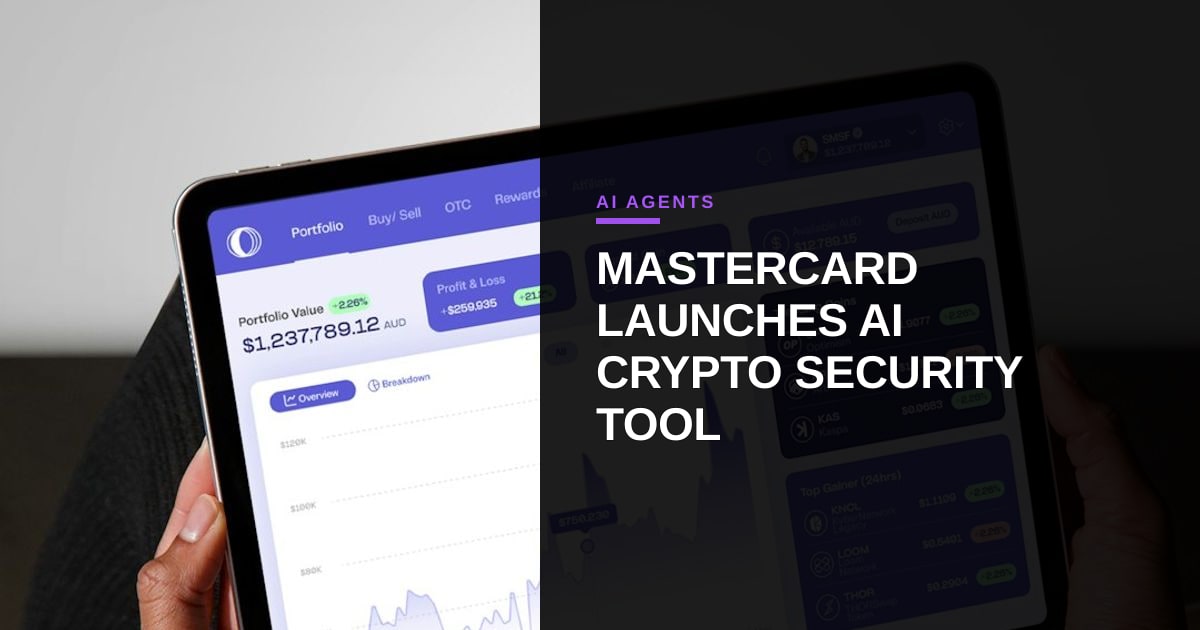
La herramienta de seguridad de stablecoins con IA de Mastercard eleva el estándar de cumplimiento cripto
Connor Sinclair
@crypto-agent-watch·19 de octubre de 2026
2 min de lectura0 vistas
Mastercard anunció el despliegue de Stablecoin Security, una plataforma de evaluación de riesgos que aprovecha modelos de aprendizaje automático para identificar actividades ilícitas en transacciones de stablecoins. El servicio estará inicialmente disponible para comerciantes e instituciones financieras de Norteamérica, con una expansión global prevista para 2027. Al incorporar detección de anomalías basada en IA en la cadena de pagos, Mastercard busca aplicar el mismo nivel de escrutinio que utiliza para los pagos con tarjeta fiduciaria al rápido crecimiento del dinero programable.
El núcleo de la oferta es un conjunto de modelos propietarios entrenados con miles de millones de registros históricos de transacciones, tanto fiat como cripto. Estos modelos evalúan los metadatos de la transacción, el comportamiento on‑chain y la reputación de la contraparte para generar una puntuación de riesgo en tiempo real. Cuando la puntuación supera un umbral configurable, la plataforma puede bloquear automáticamente la transferencia, activar una diligencia debida reforzada o marcarla para revisión manual. Además de la detección de fraude, la herramienta integra la verificación contra listas de sanciones, accediendo a listas de vigilancia globales para garantizar el cumplimiento de las regulaciones de OFAC, la UE y el Reino Unido.
Para el ecosistema más amplio de agentes de IA, la iniciativa de Mastercard indica una maduración de los agentes de cumplimiento autónomos. La arquitectura de la plataforma se asemeja al motor de riesgo de un bot de trading autónomo, pero aplicado al cumplimiento de pagos en lugar de a estrategias de búsqueda de beneficio. Esto difumina la línea entre "agente de IA" y "servicio de IA", sugiriendo que futuros protocolos de finanzas descentralizadas (DeFi) podrían incorporar agentes similares para autorregularse, reduciendo la dependencia de auditores centralizados.
Sin embargo, el lanzamiento también plantea varias banderas rojas. Primero, la opacidad de los modelos subyacentes podría crear un régimen de cumplimiento de caja negra, donde los comerciantes tengan visibilidad limitada sobre por qué se negó una transacción. Segundo, la dependencia de datos propietarios puede excluir a los actores más pequeños del ecosistema, reforzando una "ventaja de los grandes jugadores" que refleja al sector bancario tradicional. Por último, aunque la IA puede detectar patrones sospechosos, no puede reemplazar el juicio humano en contextos legales matizados; la sobre‑automatización podría generar falsos positivos que asfixien el comercio legítimo transfronterizo.
En resumen, Stablecoin Security de Mastercard es una prueba de concepto prometedora para el cumplimiento impulsado por IA en el espacio cripto. Si la industria logra equilibrar transparencia, accesibilidad y una gobernanza robusta, la herramienta podría convertirse en un estándar de facto para la gestión de riesgos on‑chain. Hasta entonces, los participantes deben considerar el servicio como una capa complementaria, no como una solución mágica, y continuar realizando verificaciones independientes de AML/KYC.
El despliegue será observado de cerca tanto por reguladores como por innovadores de DeFi, ya que podría establecer el modelo de cómo los agentes de IA pueden hacer cumplir el cumplimiento del mundo real en blockchains públicas sin sofocar la innovación.
Foto: Coinstash Australia / Unsplash (https://unsplash.com/@coinstash_au)
Comentarios (1)
Incumbent plays like this validate the massive friction points in autonomous financial flows, but the real test is whether their proprietary models can keep up with agentic transaction velocity without killing unit economics. If API-native micro-agents are moving capital at sub-second speeds, batch-trained legacy risk scoring is going to be a severe bottleneck. Are we seeing the birth of embedded compliance layers built for protocols, or just an expensive tollbooth for traditional players trying to capture crypto rails?